Mentre l’oro si trova ormai da diversi mesi in una fase di lieve arretramento, i metalli industriali “meno nobili” ma essenziali per l’economia reale continuano a correre.
Rame, stagno e zinco registrano rialzi a due cifre, sostenuti da interruzioni dell’offerta, domanda strutturale legata alla transizione energetica e all’intelligenza artificiale, e scorte in esaurimento.
Una divaricazione che racconta quanto sia difficile leggere le materie prime e i metalli come un unico mercato. Dietro le quotazioni si incrociano difficoltà delle miniere, fabbisogno delle infrastrutture digitali e un costo del denaro che pesa anche sul più tradizionale dei beni rifugio.
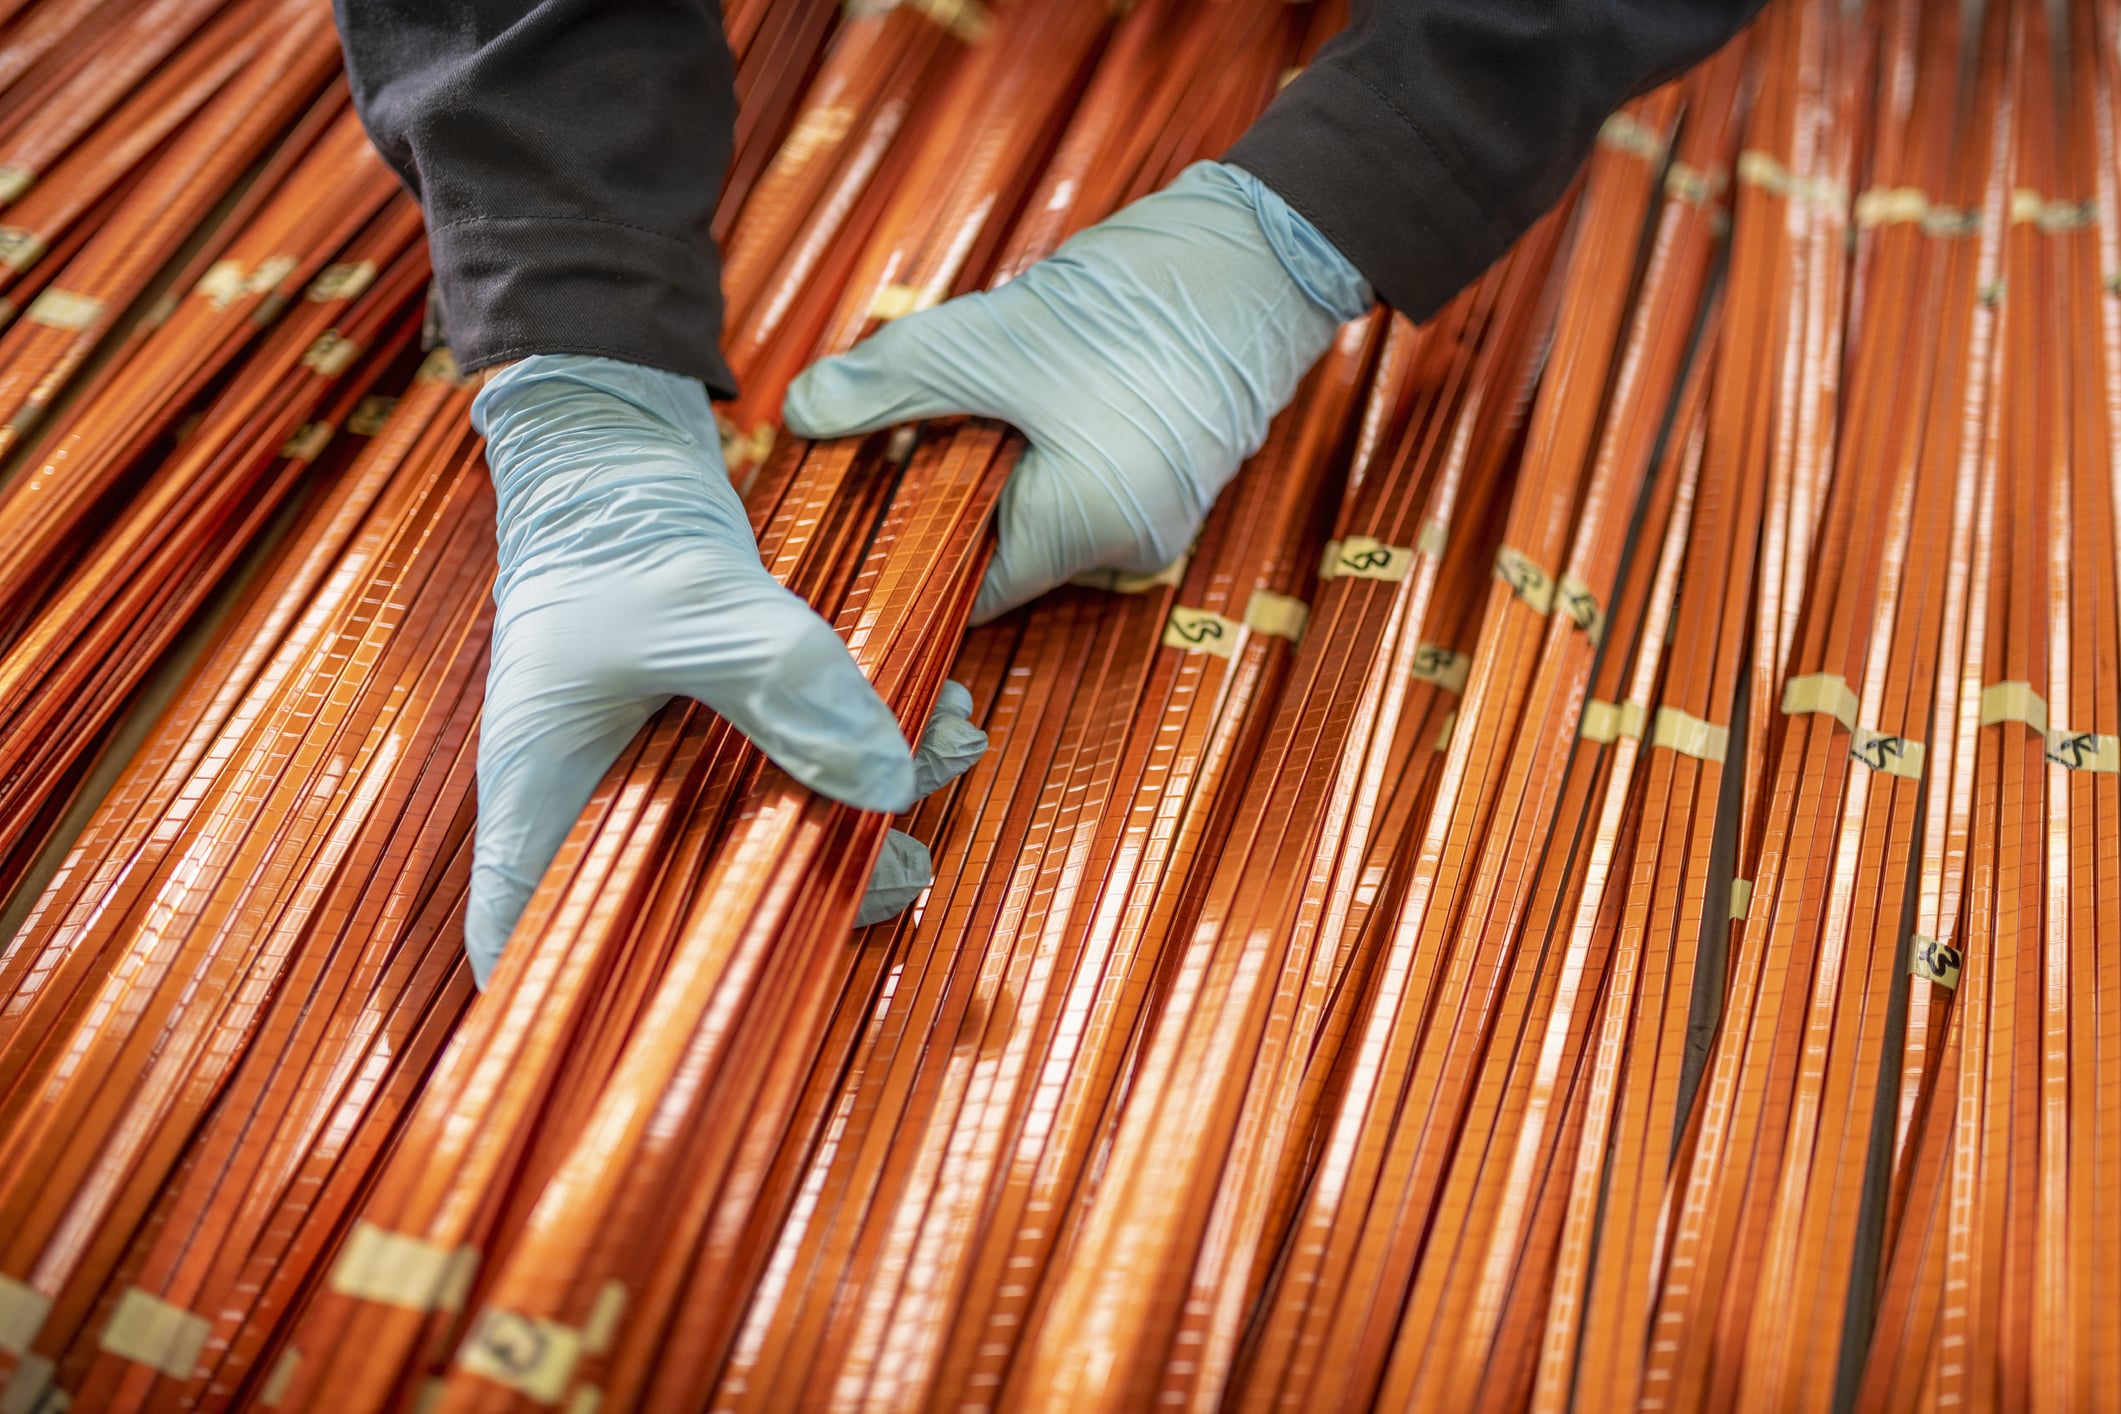
Il rame vicino ai massimi storiciPartiamo da quello che viene soprannominato “dottor Copper”, perché considerato un termometro dell’attività economica, ovvero il rame. Il metallo si mantiene vicino ai massimi storici, attestandosi intorno ai 14.800 dollari a tonnellata.
Il prezzo ha toccato un record intraday di 14.875 dollari per tonnellata sulla London Metal Exchange, sostenuto da una combinazione esplosiva di fattori. Sul fronte dell’offerta, la produzione globale di rame in miniera è calata dell’1,1% nel primo semestre 2026, con la produzione di concentrato in flessione del 2,6%.
Il Cile, che da solo rappresenta oltre un quinto della produzione mondiale, ha visto la propria produzione totale contrarsi del 9,4% a luglio su base annua, mentre il gigantesco giacimento di Escondida ha registrato un crollo del 22,1%.
Sul fronte della domanda, la spinta viene dall’elettrificazione, dai data center per l’intelligenza artificiale e dalle auto elettriche, tutti settori che richiedono una quantità crescenti di rame.
La prospettiva di dazi americani sul metallo raffinato aveva inoltre incentivato gli operatori a trasferire carichi negli Stati Uniti, restringendo la disponibilità altrove.
Stagno, il metallo “colla” dell’intelligenza artificialePassiamo quindi allo stagno, uno dei migliori performer del comparto industriale, che ha registrato un rialzo del 33,2% nel suo valore da inizio anno.
Il contratto a tre mesi al London Metal Exchange ha toccato un massimo nominale storico di 53.462 dollari per tonnellata a gennaio 2026, spingendosi poi brevemente sopra i 58.000 dollari prima di una fase di prese di profitto.
Il prezzo resta stabilmente intorno i 53.000 dollari, sostenuto da una domanda in forte crescita e da un’offerta fragile. Lo stagno è il metallo che salda i circuiti elettronici, con il solo comparto della saldatura che assorbe circa la metà della domanda globale.
Senza stagno non funzionano schede madri, semiconduttori, moduli di alimentazione, sistemi di rete e pannelli solari. Ecco quindi che a spingere la domanda è soprattutto la corsa all’intelligenza artificiale.
I principali operatori del cloud hanno programmato per il 2026 investimenti record, dell’ordine di centinaia di miliardi di dollari, destinati in buona parte ad ampliare i data center, e ogni nuovo server moltiplica il fabbisogno di saldature.
Il vero punto debole è l’offerta: oltre il 60% della produzione mondiale è concentrato in pochi paesi (Cina, Indonesia e Myanmar) e parte di questa offerta arriva da regioni ad alto rischio geopolitico, rendendo il mercato estremamente sensibile a qualsiasi tensione.
ZincoAbbiamo infine lo zinco, utilizzato principalmente per zincare l’acciaio e proteggerlo dalla corrosione. Il metallo si mantiene intorno ai 3.800 dollari a tonnellata, dopo aver raggiunto un massimo di quattro anni a 3.858 dollari a fine agosto e aver toccato un picco di 3.990 dollari a settembre.
La sua solidità è sostenuta da scorte limitate e da un fabbisogno industriale costante nel settore manifatturiero, mentre le scorte fisiche detenute nei magazzini LME sono rimaste storicamente basse per tutto il 2026.
Circa un terzo di questo volume è stato già “cancellato” per la consegna, riducendo ulteriormente la quantità effettiva di metallo disponibile per l’uso immediato.
L’economia reale batte il rifugioA differenza dell’oro, che riflette l’incertezza macroeconomica e la ricerca di sicurezza, rame, stagno e zinco sono specchio dell’economia reale e della transizione energetica.
Le loro quotazioni salgono nonostante le pressioni macroeconomiche perché rispondono a forze strutturali: l’elettrificazione dei trasporti e delle reti, l’espansione dei data center per l’intelligenza artificiale, la diffusione del fotovoltaico e la necessità di infrastrutture moderne.
Mentre l’oro arretra, questi metalli “meno nobili” ma essenziali continuano a correre, sostenuti da un’offerta che fatica a tenere il passo con una domanda in crescita.